Seuls les vêtements spécifiques à l’emploi sont admis (EPI, blouses, uniformes imposés). Les vêtements de ville ne le sont pas.
En tant que salarié, vous choisissez entre abattement de 10 % (par défaut) et frais réels.
Si vous optez pour les frais réels, vous déclarez le montant total dans les cases 1AK–1DK et conservez vos justificatifs. Indépendants : au régime réel, achat et entretien sont des charges ; en micro-BIC/BNC, pas de déduction au réel (abattement forfaitaire).
Les frais de blanchissage sont admis pour les tenues éligibles. Pas de double prise en charge : si l’employeur fournit ou rembourse, on ne déduit pas.
Quels vêtements sont déductibles (et lesquels ne le sont pas) ?
Admis : vêtements spécifiques et nécessaires à l’activité, non utilisables dans la vie courante : EPI (chaussures de sécurité, casques, gants normés), blouses, tuniques et charlottes, combinaisons, uniformes imposés par l’employeur.
Non admis : tenues de ville (costume, tailleur, chemise, polo…), même réservées au poste, car elles restent d’un usage courant. La doctrine précise que la dépense n’est admise que pour les vêtements de travail spéciaux.
Exemples concrets par métier
- Cuisine/restauration : chaussures antidérapantes normées, blouse/veste de cuisine, pantalon de cuisine, charlotte → admis. Jean noir “look service” → non admis.
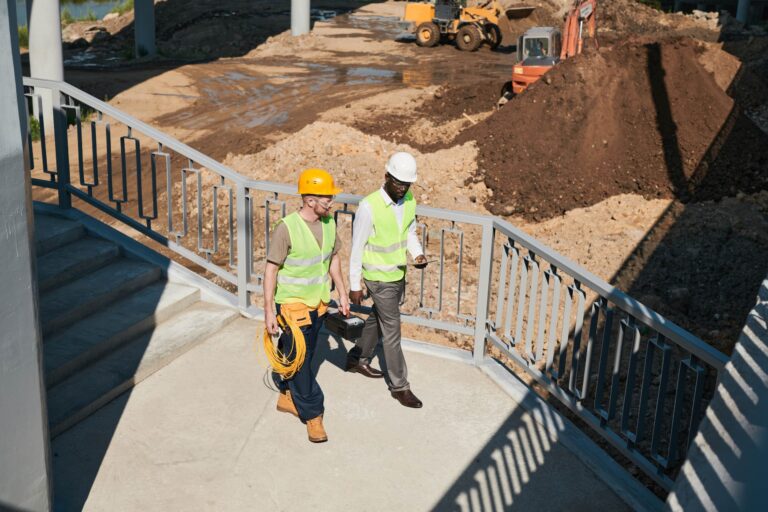
- BTP/maintenance : chaussures S3, casque, gants EN 388/407, pantalon renforcé, gilet HV → admis. T-shirt ou sweat “neutre” → non admis.
- Santé : blouse médicale, tunique, sabot pro → admis. Tenue de ville “sobre” → non admis.
Salariés : abattement 10 % ou frais réels ?
Par défaut, l’administration applique la déduction forfaitaire de 10 % sur vos salaires. Vous pouvez choisir les frais réels si le total de vos dépenses professionnelles (dont vêtements spécifiques et entretien) dépasse ce forfait.
La règle : opter pour l’option la plus favorable à votre foyer.
Procédure de déclaration (en ligne ou papier)
Si vous optez pour les frais réels : indiquez le montant total de vos frais en 1AK–1DK (selon le déclarant) sans les soustraire des salaires 1AJ–1DJ. Joignez/tenez prêt une note explicative détaillant la nature des frais (vêtements/EPI, pressing, lavage à domicile, réparations) et la méthode de calcul.
Conservez vos justificatifs (factures, reçus) pendant au moins 3 ans.
Remboursements employeur et “pas de doublon”
Si l’employeur fournit les tenues ou rembourse (indemnité d’habillement, prime de salissure, remboursement pressing), vous ne pouvez pas ajouter ces montants en frais réels.
Les indemnités d’habillement doivent être rapportées au revenu imposable avant calcul, puis seules les dépenses non prises en charge restent déductibles.
Mini-exemple chiffré (salarié en cuisine)
Hypothèse : chaussures S2 = 85 €, veste/pantalon = 95 €, tabliers/charlottes = 40 €, pressing/lavage annuel = 160 € → 380 € de frais liés aux vêtements de travail.
Si votre abattement automatique de 10 % serait inférieur à 380 €, les frais réels peuvent s’avérer plus pertinents. Comparez toujours avec le forfait.
Indépendants : réel vs micro (BIC/BNC)
Au régime réel (BIC ou BNC), l’achat et l’entretien des tenues spécifiques sont des charges, dès lors qu’ils sont nécessaires à l’activité et dûment justifiés.
En micro-BIC/BNC, on ne déduit pas ses frais au réel : l’administration applique un abattement forfaitaire (71 %, 50 % ou 34 % selon l’activité) sur le chiffre d’affaires, qui tient lieu de prise en compte des frais.
Cas micro-entrepreneur
En micro, pas de déduction poste par poste (vêtements/EPI compris). On conserve tout de même les justificatifs, mais ils ne s’imputent pas sur l’impôt ; seul l’abattement s’applique. Pour déduire au réel, il faut relever d’un régime réel.
Entretien et blanchissage : ce qui se déduit vraiment
Les frais d’entretien et de blanchissage des vêtements de travail éligibles sont admis au titre des frais professionnels (salariés en frais réels) ou des charges (indépendants au réel). Factures de pressing : à conserver.
Pour un lavage à domicile, on documente une estimation crédible (par exemple, pratique courante : s’appuyer sur un tarif pressing de référence et une fréquence réaliste), à conserver avec une note de calcul.
Check-list « pièces à conserver »
0 / 5 éléments complétés • 0%
Modèle de note explicative à coller dans votre déclaration (frais réels – salarié)
Objet : Détail de mes frais professionnels réels (revenus 2024)

Vêtements et équipements de travail spécifiques (obligatoires ou dédiés à l’emploi) :
– Chaussures de sécurité S3 (facture du 12/03/2024) : 94,90 €
– Veste + pantalon de cuisine (facture du 12/03/2024) : 109,00 €
– Gants/charlottes/tabliers (factures jointes) : 58,30 €
Sous-total achat : 262,20 €

Entretien/blanchissage :
– Pressing (factures trimestrielles) : 96,00 €
– Lavage à domicile estimé sur base tarif pressing (note de calcul jointe) : 72,00 €
Sous-total entretien : 168,00 €

Total frais liés aux vêtements de travail : 430,20 €
Aucun remboursement employeur à ce titre en 2024.
Conservez factures et note de calcul. En cas de remboursement employeur, neutralisez la part correspondante
Références : Service-Public, Impots.gouv, BOFiP, pages vérifiées 2024–2025. Cet article n’a pas valeur de conseil fiscal personnalisé.